


 Vortrag am FONDS professionell KONGRESS

Bond-Profi rät zu mehr Resilienz auf der Zinsseite
Die Anleihenkurse werden nach Meinung von Christian Kopf von Union Investment unter Druck bleiben. Umso wichtiger sei es für den künftigen Anlageerfolg, Zinsportfolios widerstandsfähig aufzustellen.
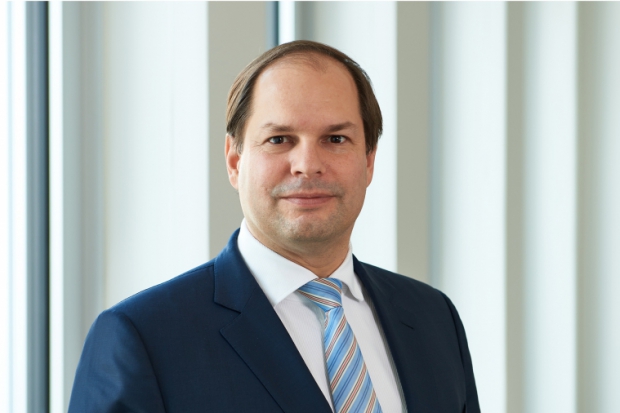
Bei Zinsanlagen galt lange: Staatsanleihen hoher Bonität bilden den sicheren Kern eines Portfolios, Unternehmensanleihen liefern Mehrertrag, die Zentralbanken verhindern größere Verwerfungen. Doch die Welt der Anleiheninvestoren hat sich verändert und erfordert neue Antworten, sagt Christian Kopf, Leiter Portfoliomanagement Renten bei Union Investment.
Bonität verlagert sich von Staaten zu Unternehmen
Geopolitische Spannungen, steigende Staatsverschuldung, eine fragmentiertere Weltwirtschaft und weniger vorhersehbare Notenbanken haben seiner Meinung nach die Rahmenbedingungen verschoben. Dazu kommt: Bonität verlagert sich teilweise von Staaten zu Unternehmen, mittlere Laufzeiten gewinnen an Attraktivität, KI-Investitionen erhöhen die Konzentrationsrisiken im Kreditmarkt. "Ein modernes Rentenportfolio muss deshalb vor allem resilient sein", so Kopf: "Es muss Schocks aushalten, ohne seine Stabilitätsfunktion zu verlieren, und auch dann Erträge liefern, wenn sich die Kapitalmärkte anders entwickeln als erwartet."
Er sagt: "Resilienz bedeutet nicht, Risiken zu vermeiden, sondern sie bewusst zu steuern." Diversifikation, aktive Laufzeitensteuerung, differenziertes Zinsrisikomanagement entlang der Kurve und Währungsabsicherung seien dabei vier zentrale Elemente. Ebenso wichtig sind für Kopf relative Bewertungen und die Positionierung auf steilen Kurven, weil sich daraus Erträge erzielen lassen, ohne dass das gesamte Portfolio auf steigende Kurse angewiesen ist.
Kupons statt Kursgewinne
Denn auch das gehört für ihn zur Realität: "Deutlich steigende Anleihekurse auf kurze bis mittlere Sicht sind nach der starken Entwicklung vieler Segmente eher unwahrscheinlich. Umso wichtiger ist es, Ertragskomponenten abseits reiner Kursgewinne zu sichern." (jh)


