


 Vortrag am FONDS professionell KONGRESS

Bond-Profi sieht Chancen in der US-Schuldenspirale
Keith Patton von Columbia Threadneedle macht trotz sinkender Anleihenkurse Chancen für aktive Manager am US-Rentenmarkt aus. Der Renditeanstieg hat seiner Meinung nach auch mit den Emissionen der Tech-Firmen zu tun.
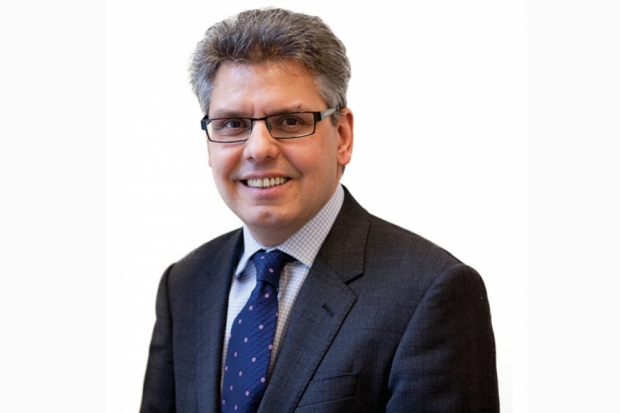
Nicht nur die steigende US-Staatsverschuldung ist ein Grund für die hohen Renditen am US-Rentenmarkt, auch das zusätzliche Angebot an Zinspapieren von den Tech-Konzernen treibt die Rendite nach oben. Das sagt Keith Patton, Leiter Global Rates bei Columbia Threadneedle Investments. "Dieser Wettbewerb um Anlegerkapital trägt dazu bei, dass die Rendite 30-jähriger US-Staatsanleihen mittlerweile so hoch ist wie seit 25 Jahren nicht mehr", so der Rentenexperte.
Für Patton ist der Renditerekord das Resultat eines Anleihenmarktes, der genau so funktioniert, wie er soll – indem er eine Kombination aus zyklischen und strukturellen Faktoren widerspiegelt. Der Bond-Profi sagt: "Aufgrund anhaltender Defizite, des wachsenden staatlichen Emissionsbedarfs, der Policy-Änderungen der Fed und der Inflation verlangen Anleger höhere Prämien für die langfristige Kapitalbindung."
Konkurrenz um Anlegerkapital durch Tech-Unternehmen
Dazu kommt laut Patton, dass große Technologieunternehmen zu immer bedeutenderen Emittenten für langfristige Anleihen werden. "Die jüngsten Emissionen einiger der größten US-Technologieunternehmen beliefen sich auf Hunderte von Milliarden Dollar und werden voraussichtlich weiter zunehmen. Dadurch vergrößert sich das Angebot an Anleihen mit langer Laufzeit auf dem Markt erheblich", erläutert der Portfoliomanager. Diese zusätzliche Konkurrenz um Anlegerkapital sei ein weiterer wichtiger Faktor für den Aufwärtsdruck bei den Renditen.
Ein genauerer Blick zeige aber, dass sich die Anleiherenditen über den gesamten Markt hinweg nicht auf Extremwerten befinden, sondern sich lediglich wieder in Richtung der Durchschnittswerte dieses Jahrhunderts bewegen. Die 30-jährigen Inflationsbreakeven-Renditen in den USA liegen laut Patton bei 2,26 Prozent (Durchschnitt seit 2000: 2,24) und die 2/30-Kurve bei 0,96 Prozentpunkten (deutlich unter dem Durchschnitt von 1,63), während die Spreads für Unternehmensanleihen weiterhin auf historischen Tiefstständen verharren. Patton: "Das spiegelt einen Markt wider, der genau so funktioniert, wie er soll."
Die jüngsten Aktionen des US-Finanzministeriums, das langlaufende Anleihen durch kurzlaufende ersetzt, hält er im Hinblick auf deren langfristige Wirksamkeit für illusorisch: "Anstelle von vorübergehenden Maßnahmen sollten sich Herr Bessent und die US-Regierung auf die langfristigen strukturellen Ursachen des Defizits konzentrieren, deren Beseitigung ganz natürlich zu niedrigeren Laufzeitprämien und niedrigeren Renditen führen würde", so Patton.
Staatsanleihen bleiben sicherer Hafen
Abschreiben möchte er US-Treasuries aber nicht: "Trotz allem gehören hochwertige Staatsanleihen in Zeiten wirtschaftlicher Schwäche, Rezession oder Risikoaversion nach wie vor zu den effektivsten Diversifizierungsinstrumenten." Aktive Anleihemanager könnten von diesem Umfeld sogar profitieren, etwa über aktive Steuerung der Zinsduration des Portfolios. (jh)


