


 Vortrag am FONDS professionell KONGRESS

Die zwei teuersten Anlagefehler: Market-Timing und zu viel Cash
Ein Dax-Rekord ist noch lange kein Grund, in Schockstarre zu verfallen, sagt John Bilton von J.P. Morgan AM. Er warnt angesichts hoher Aktienkurse vor zu viel Zurückhaltung beim Investieren und vor der Flucht in vermeintlich sichere Cash-Häfen.
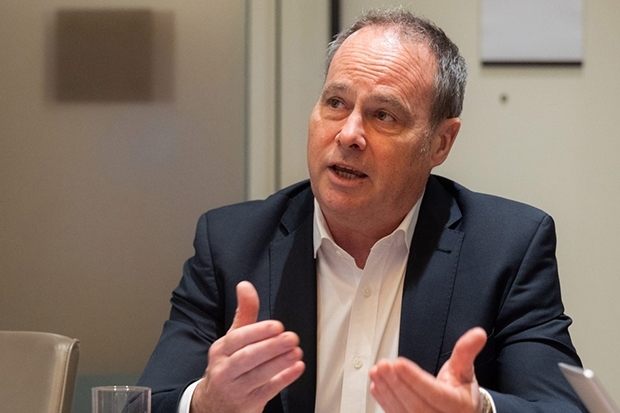
Während der Deutsche Aktienindex (Dax) nahezu täglich neue Allzeithochs erklimmt, halten sich Anleger oft zurück aus Sorge, genau am Hoch einzusteigen. Für John Bilton, den Leiter des strategischen Research im Multi-Asset-Team von J.P. Morgan AM, ist das zwar nachvollziehbar, aber falsch. Er warnt: Wer den idealen Ein- und Ausstiegszeitpunkt finden möchte und im Zweifel eher Cash hält, begeht damit die zwei wichtigsten – und teuersten – Fehler zugleich.
Wer den Markt timen will, muss gleich doppelt richtig liegen
Wer den Markt timen wolle, müsse sowohl beim Ausstieg als auch beim Wiedereinstieg richtig liegen, im Gegensatz zu einer Buy-and-Hold-Strategie, betont er. Wie wenig sich das Abwarten in Cash-Positionen ebenso wie der Versuch, den perfekten Moment zu erwischen, lohnt, zeigt eine aktuelle Auswertung von J.P. Morgan AM: Selbst beim denkbar ungünstigsten Einstieg zahlte es sich demnach in der Vergangenheit aus, investiert zu bleiben: Wer etwa seit 1990 jeweils unmittelbar vor einem Marktschock, also einen Monat vor jedem der zwölf Höhepunkte des Volatilitätsindex Vix, in ein 60/40-Portfolio aus Aktien und Anleihen investierte, erzielte nach einem Jahr in 75 Prozent der Fälle eine um durchschnittlich sieben Prozent höhere Rendite als mit Cash. Das Portfolio entwickelte sich in 100 Prozent der Fälle nach drei Jahren besser als Cash, und zwar um durchschnittlich 22 Prozent.
"Market Timing bedeutet, dass man bei mindestens zwei Transaktionen den richtigen Zeitpunkt erwischen muss", sagt Bilton. Erschwert werde das Timing durch den sogenannten Clustering-Effekt: "Die besten Tage des Marktes folgen oft unmittelbar auf die schlechtesten. Tatsächlich könnten die immer kürzeren und heftigeren Korrekturen, die wir seit der globalen Finanzkrise beobachten, diesen Faktor noch verstärken", so Bilton. Da Anleger selten flexibel genug seien, um schnell aus- und wieder einzusteigen, könnten verpasste Erholungstage tiefgreifende und langfristige Folgen für die Portfoliorenditen haben.
Zu viel Cash kostet Rendite
Um Marktrisiken aus dem Weg zu gehen, setzen viele Anleger häufig auf Barmittel. So würden Privatanleger auf lange Sicht rund ein Viertel ihrer investierbaren Vermögenswerte auf Giro- und Sparkonten oder als Tagesgeld halten. "Dabei zeigen langjährige Analysen, dass aus Renditeperspektive eine Allokation von fünf bis zehn Prozent sinnvoll ist", erklärt Bilton. Wie viel Rendite überschüssige Liquidität kostet, zeigt er anhand einer Beispielrechnung: In den fünf Jahren seit Beginn der Pandemie hätte eine Barquote von 25 Prozent dazu geführt, dass ein Portfolio auf potenzielle Gewinne von 5,4 Prozent verzichtet hätte. Inflationsbereinigt entspricht das einem realen Verlust von 4,3 Prozent gegenüber einem vollständig investierten Portfolio.
Zudem sollten Anleger beachten, dass Barmittel mit Blick auf das Marktrisiko zwar ein risikofreier Vermögenswert seien, die Inflation aber ihre Kaufkraft untergrabe. Dass Bargeld in schwierigen Phasen generell Schutz bietet, ist aus Sicht von Bilton ohnehin ein Trugschluss. "Wer ein sinkendes Wachstum befürchtet, für den können Anleihen die bessere Wahl sein. Dieselbe Zinssenkung, die bei Bargeld ein Wiederanlagerisiko bedeutet, wirkt bei Anleihen als Renditetreiber. Wer wiederum die Inflation fürchtet, sollte die Rolle von Sachwerten oder Rohstoffen in diversifizierten Portfolios in Betracht ziehen", so der Experte.
Hohe Bewertungen sind kein Signal für Marktkorrekturen
Auch das Argument hoher Bewertungen verfängt laut Bilton nicht: "Auch wenn hohe Bewertungskennzahlen die erwarteten Renditen belasten, liefern sie kein zuverlässiges Signal für den Zeitpunkt einer Marktkorrektur", sagt Bilton. Vielmehr zahle sich aus, investiert und diversifiziert zu bleiben. Über nahezu jeden Zeithorizont und über nahezu jede Region übertreffen ausgewogene Portfolios Cash, so der Multi-Asset-Experte. Ein einfaches globales Portfolio aus 60 Prozent Aktien und 40 Prozent Anleihen konnte demnach Barmittel über einen Ein-Jahres-Horizont in 79 Prozent und über einen Fünf-Jahres-Horizont in 97 Prozent der Fälle übertreffen, betont Bilton.
Als Eigenwerbung will er seinen Rat übrigens nicht verstanden wissen: "Natürlich ist es nicht überraschend, dass ein Vermögensverwalter für Investments plädiert. Aber die Analysen belegen tatsächlich eindrucksvoll, dass selbst eine konservative Allokation Barmittel während zahlreicher Zeithorizonte übertrifft und die beste Antwort auf Verluste historisch nicht das Abwarten, sondern die Diversifizierung war", so Bilton. (jh)


