



"Lebenslange Rente bleibt das Alleinstellungsmerkmal der Versicherer"
Zurich-Vorstand Björn Bohnhoff im Interview mit FONDS professionell ONLINE über den scharfen Wettbewerb beim Altersvorsorgedepot, seine Ideen für eine bessere Betriebsrente und die Frage, ob der Versicherer einen weiteren Anlauf starten möchte, seine Klassik-Policen in den Run-off zu schicken.
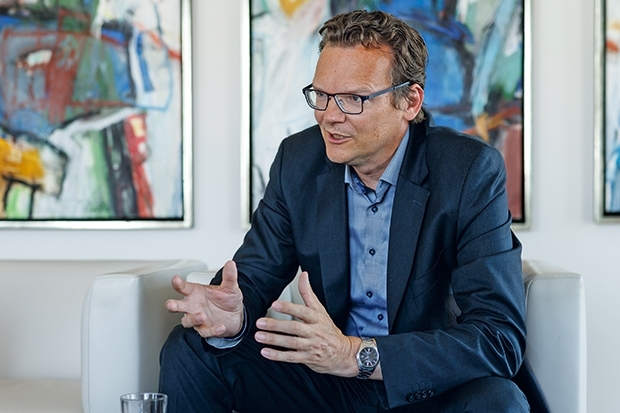
Seit Mai 2020 ist Björn Bohnhoff Leben-Vorstand der Zurich Gruppe Deutschland und damit auch Vorstandschef der Deutscher Herold Lebensversicherung. FONDS professionell ONLINE traf ihn in seinem Büro in der Kölner Zurich-Zentrale zum Gespräch.
Herr Bohnhoff, zum Jahreswechsel tritt die neue Förderung der privaten Altersvorsorge in Kraft. Werden Sie sowohl das Altersvorsorgedepot als auch eine lebenslange Rente bieten?
Björn Bohnhoff: Wir arbeiten intensiv an attraktiven, kundenorientierten Produktlösungen. Geplant ist ein differenziertes Angebot, das neben einem Standardprodukt, das wir voraussichtlich von einem Drittanbieter beziehen, auch ein Altersvorsorgedepot sowie ein Garantieprodukt umfasst, um unterschiedlichen Kundenbedürfnissen gerecht zu werden. Die Abbildung von lebenslangen Rentenzahlungen wird hier selbstverständlich berücksichtigt.
Wie stellt Zurich sicher, dass bisherige Riester-Kunden nicht durch Neobroker abgeworben werden, die günstige Kosten und hohe Renditechancen ins Schaufenster stellen?
Bohnhoff: Neobroker können in der Ansparphase sicherlich durch niedrige Kosten und digitale Einfachheit punkten. Zugleich sind wir überzeugt, dass auch Gestaltungsmöglichkeiten in der Aufschubzeit, insbesondere in Bezug auf die Kapitalanlage, wichtig für den Kunden sind. Aber auch die Frage, wie aus dem aufgebauten Vermögen ein planbares und verlässliches Einkommen für die gesamte Ruhestandsphase wird, ist sehr relevant. Hier bleibt die lebenslange Rente ein Alleinstellungsmerkmal der Versicherer. Gleichzeitig werden die wachsende Komplexität der Produktlandschaft sowie die Fördermöglichkeiten den Bedarf an qualifizierter persönlicher Beratung eher erhöhen als verringern.
Die Neobroker müssen ihre Auszahlpläne nur bis zu einem Endalter von 85 kalkulieren und können so eine vermeintlich höhere Rente in Aussicht stellen. Ist das kein Wettbewerbsnachteil für Versicherer?
Bohnhoff: Solche Depotangebote können und werden Versicherer auch anbieten – uns eingeschlossen. Aber so attraktiv eine scheinbar höchste Rente auf dem Papier auch aussehen mag, unsere Kunden haben den Vorteil, bei Bedarf auf persönliche Ansprechpartner vor Ort zurückgreifen zu können. Diese begleiten häufig über viele Jahre hinweg nicht nur einen einzelnen Vertrag, sondern die gesamte finanzielle Lebenssituation eines Kunden samt aller damit verbundenen Risiken. Bei Beratungsleistungen zu Themen wie Versicherungsbedarf junger Familien, Absicherung von Hinterbliebenen, Planung des Ruhestandes oder bei der Beratung zur geförderten Altersvorsorge entsteht ein Mehrwert, den eine rein digitale Plattform naturgemäß nur eingeschränkt leisten kann.
Sie sehen die betriebliche Altersversorgung (bAV) nicht als Ergänzung zur gesetzlichen Rente, sondern als tragenden Bestandteil einer Reform aller drei Säulen der Altersvorsorge. Was ist damit gemeint und was erwarten Sie dazu von der Politik?
Bohnhoff: Ausreichende Altersversorgung lässt sich nur erreichen, wenn alle drei Säulen zusammenspielen. Dies hat auch die Alterssicherungskommission erkannt, die ausdrücklich erwähnt, dass es einer starken bAV bedarf, um das ausgerufene Ziel von 70 Prozent Nettoersatzquote nach Steuern aus obligatorischer und freiwilliger Vorsorge zu erreichen. Die bAV verbindet Arbeitnehmer, Arbeitgeber und Kapitalmarkt. Sie schafft Reichweite, ermöglicht kollektive Lösungen und erleichtert vielen Menschen überhaupt erst den Zugang zu zusätzlicher Altersvorsorge. Deshalb sollte die Politik die zweite Säule weiter stärken und bestehende Hemmnisse abbauen. Dazu haben wir erst kürzlich einen Neun-Punkte-Plan vorgestellt.
Was schwebt Ihnen vor?
Bohnhoff: Es geht um mehr Dynamik durch Anreizsysteme, rechtssicheres Autoenrolment – also Opt-out-Systeme –, bessere Lösungen für Geringverdiener, weniger Bürokratie für Arbeitgeber, effizientere Administration, einfachere Portabilität, gestärkte Gruppenlösungen, erhöhte Wertschätzung sowie den Ausbau von Aufklärung und Beratung. Es geht nicht um zusätzliche Einzelmaßnahmen, sondern um eine strategische Stärkung der bAV als tragende Säule im Gesamtsystem.
Bei versicherungsförmigen Durchführungswegen bremsen Zwangsgarantien bisher eine renditestarke Betriebsrente aus. Wie sieht das bei Ihren Angeboten aus? Mit welchen Garantiehöhen statten Sie Angebote der beitragsorientierten Leistungszusage (BoLZ) aus?
Bohnhoff: Bei versicherungsförmigen Durchführungswegen ist die Ausgestaltung von Garantien immer ein Balanceakt: Sie müssen Sicherheit bieten, dürfen aber die Renditechancen nicht unnötig begrenzen. Genau deshalb setzen wir bei Zurich auf moderne, kapitalmarktorientierte bAV-Lösungen mit flexiblen Garantie- und Anlagekonzepten. Unser Produktangebot ist aus diesem Grund so ausgerichtet, dass Arbeitgeber und Arbeitnehmer von Kapitalmarktchancen – bei der BoLZ mit 80 Prozent Garantie – profitieren können, ohne auf die für die bAV notwendige Verlässlichkeit zu verzichten. Die reine Betragszusage erlaubt der Gesetzgeber bisher nur im Rahmen des Sozialpartnermodells (SPM). Hierdurch steht den weitaus meisten Angestellten eine Lösung ohne Garantien nicht zur Wahl, obwohl es definitiv auch hier eine Nachfrage gäbe.
Warum bietet die Zurich bisher kein SPM an?
Bohnhoff: Die reine Beitragszusage im SPM hat bislang noch nicht die Marktdurchdringung erreicht, die sich der Gesetzgeber erhofft hatte. Wir beobachten die weitere Entwicklung sehr genau. Sollte sich das Umfeld verändern und eine breitere Umsetzung abzeichnen, sind wir mit unserem schon 2018 entwickelten Modell "Die Deutsche Betriebsrente" gut aufgestellt, um daran anzuknüpfen.
SPM sind weitgehend ohne Vertriebskosten kalkuliert, da der Tarifvertrag alles umfasse und unabhängige Beratung entbehrlich mache, wie die Gewerkschaft Verdi argumentiert. Wie sehen Sie das?
Bohnhoff: Sozialpartnermodelle wurden vom Gesetzgeber als bAV-Versorgung der Zukunft erdacht. Leider sind die Rahmenbedingungen so gesetzt, dass aktuell nur sehr wenige Angestellte davon profitieren können. Zudem sind diejenigen, die profitieren, in Branchen und bei Unternehmen angestellt, die noch nie ein Problem mit zu niedrigen bAV-Durchdringungsquoten oder generell einem fehlenden werthaltigen bAV-Angebot hatten. Die Sozialpartner haben hier, was die bAV angeht, auch vor dem SPM schon einen guten Job gemacht. Bleibt die große Frage: Wie erreicht man auch die kleinen und mittelständischen Unternehmen mit werthaltigen Lösungen? Hier haben Vertriebe und Versicherer in der Vergangenheit einen sehr wichtigen Job gemacht und Versorgungen auch dahin gebracht, wo sie sonst nie hingekommen wären. Natürlich wollen die Vertriebe hierbei auch Geld verdienen, so wie jeder, der einem Beruf nachgeht. Ohne entsprechende Vergütungsanreize wird man Vertriebe aber nicht zu Fans vom SPM machen.
Ist angesichts der Reformen bei der gesetzlichen Rente samt der angedachten Kapitalrente und dem steigenden Rentenalter jetzt ein Update der Produktstrategie von Zurich zu erwarten?
Bohnhoff: Die Reformen bestätigen im Grunde den Weg, den wir bereits vor vielen Jahren eingeschlagen haben. Natürlich werden wir Produkte und Services weiterentwickeln. Der Kern bleibt jedoch derselbe: Menschen dabei zu unterstützen, Vermögen aufzubauen und daraus ein verlässliches Einkommen im Alter zu erhalten. Unsere strategische Richtung bleibt unverändert: mehr Kapitalmarktorientierung, mehr Flexibilität, mehr Kundennähe.
Eine letzte Frage zum Run-off. Ein erster Versuch, den gesamten Bestand klassischer Lebensversicherungen zu verkaufen, war 2024 gescheitert. Wie ist der aktuelle Stand?
Bohnhoff: Grundsätzlich behalten wir uns alle Möglichkeiten offen und prüfen weiterhin strategische Optionen, sofern sich daraus eine klare Chance zur Steigerung des Unternehmenswerts ergeben sollte. Aktuell ist nichts absehbar.
Vielen Dank für das Gespräch. (dpo)


