



PKV-Rating: Versicherer solide aufgestellt, aber Druck wächst
Wie solide die privaten Krankenversicherer aufgestellt sind, zeigt ein neues Unternehmensrating. Auch wenn der Druck durch Politik und Leistungsausgaben steigt, bleibt die Branche vorerst auf Wachstumskurs.
Die durchschnittlichen Beitragsanpassungen in der privaten Krankenvollversicherung (PKV) steigen weiter an. Im Schnitt liegt die Anpassung bei 4,88 Prozent und damit deutlich über dem Vorjahreswert von 3,54 Prozent, zeigte im Sommer das Rating "PKV-Beitragsstabilität" 2026 des Analysehauses Morgen & Morgen (M&M). Der Anstieg fällt fast doppelt so stark aus wie in den beiden Vorjahren und erreicht wieder ein Niveau, das zuletzt vor Einführung der Unisex-Tarife im Jahr 2012 zu beobachten war.
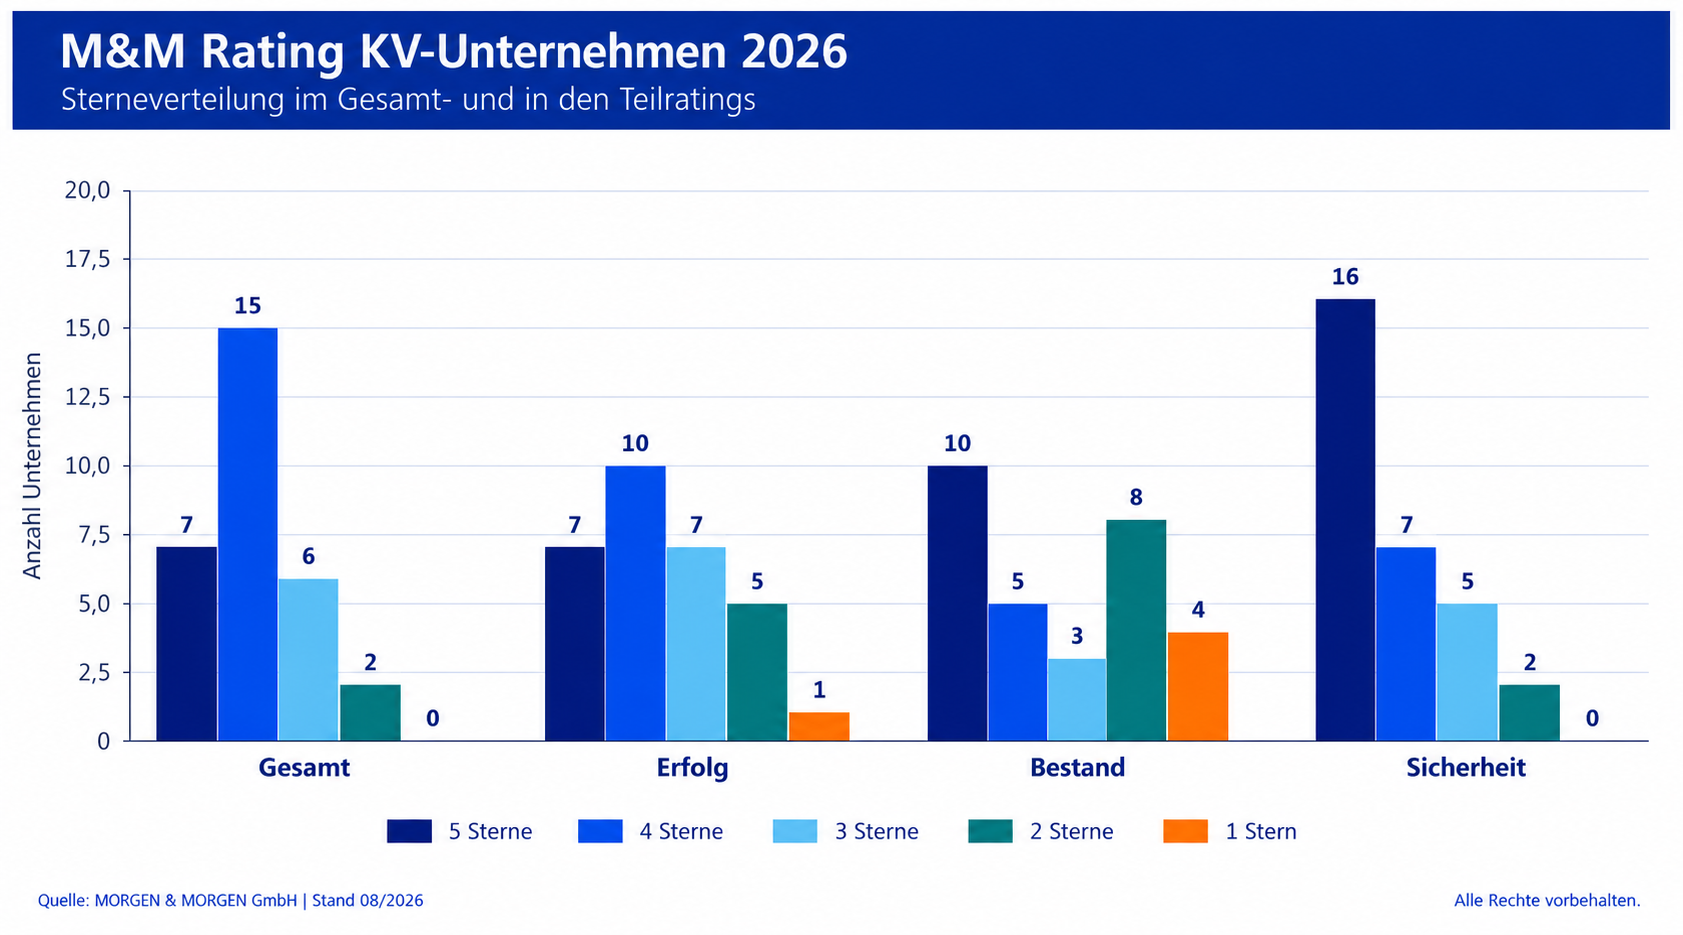
Nun legte M&M das diesjährige KV-Unternehmensrating vor. Es schafft eine unabhängige und fundierte Orientierung zur wirtschaftlichen Situation privater Krankenversicherer. Für Vermittler ergänzt es die Produkt- und Leistungsanalyse um die Unternehmensperspektive. Ergebnis: Sieben von 30 Versicherern erreichen im Gesamtrating fünf Sterne (ausgezeichnet): Allianz, Alte Oldenburger, LVM, Provinzial Hannover, R+V, Signal Iduna und Universa. Hallesche und Inter wurden auf vier Sterne (sehr gut) zurückgestuft. Weiterhin nur zwei Sterne (schwach) bekam die Concordia und neuerdings die Nürnberger.
Bewertung nach Erfolg, Bestand und Sicherheit
Anhand von 13 Bilanzkennzahlen wurden die Versicherer in den drei Bereichen Erfolg, Bestand und Sicherheit bewertet. "Insgesamt bleibt das Qualitätsniveau hoch, denn 22 Unternehmen schneiden mindestens sehr gut ab", urteilt Prokurist Thorsten Saal, Bereichsleiter Mathematik und Rating bei M&M.
Zur Methodik – das Rating betrachtet folgende drei Bereiche:
- Erfolg: Nettoverzinsung, Abschlusskostenquote, Verwaltungskostenquote, versicherungsgeschäftliche Ergebnisquote und Überzinsquote
- Bestand: Wachstumsraten der versicherten natürlichen Personen in Voll- und Ergänzungsversicherung
- Sicherheit: Eigenkapitalquote, RfB-Quote, RfB-Zuführungsquote, Bewertungsreservequote sowie SCR-Quoten von Unternehmen und Gruppe.
Die drei Teilratings fließen unterschiedlich stark in das Gesamtergebnis ein: Erfolg und Sicherheit jeweils mit 45 Prozent, der Bestand mit zehn Prozent – siehe Grafik.
Quelle: Morgen & Morgen
Mit Ausnahme der SCR-Quoten werden die Kennzahlen über die letzten fünf verfügbaren Bilanzjahre betrachtet (2021 bis 2025). Dabei erhalten die jüngeren Jahre ein höheres Gewicht als weiter zurückliegende Jahrgänge. Für jede Kennzahl und jedes Bilanzjahr werden Benchmarks definiert und regelmäßig an die Marktgegebenheiten angepasst. Die vollständigen Rating-Ergebnisse gibt es hier (externer Link), die detaillierte Methodik hier (externer Link).
Solide aufgestellt, aber…
"Die PKV bleibt solide aufgestellt: Bestände und Solvabilität entwickeln sich stabil, während steigende Leistungsausgaben zunehmend Spuren in den Kennzahlen hinterlassen", meint Saal. Allerdings gebe es gerade bei der Bestandsentwicklung deutliche Unterschiede zwischen den Unternehmen. Das Wachstum in der Vollversicherung nimmt zu (+0,5 Prozent), auch die Ergänzungsversicherung bleibe auf Wachstumskurs (+2,2 Prozent). Die Kapitalanlage habe sich stabilisiert; Nettoverzinsung (2,7 Prozent) und Überzinsquote (im Schnitt 0,7 Prozent) bewegten sich nahezu auf Vorjahresniveau. "Damit gelingt es der Mehrheit der Versicherer weiterhin, ihre Rechnungszinsanforderungen aus den Kapitalerträgen zu finanzieren", so Saal.
…der Druck durch wachsende Leistungsausgaben steigt
Die versicherungsgeschäftliche Ergebnisquote erholt sich laut Rating zwar leicht von 7,0 auf 7,6 Prozent, bewegt sich jedoch weiterhin auf vergleichsweise niedrigem Niveau. "Nach den starken Rückgängen der vergangenen Jahre deutet dies auf eine gewisse Stabilisierung hin – der Druck aus den steigenden Leistungsausgaben bleibt jedoch bestehen", wertet Saal.
Gleichwohl baut die PKV – anders als die umlagefinanzierte GKV – mit inzwischen 366 Milliarden Euro schweren Alterungsrückstellungen als Teil des Beitrags gegen überproportional steigende Beiträge im Alter vor. Entlastung bringt auch die Nutzung von Reserven aus den Rückstellungen für Beitragsrückerstattung (RfB).
Warnsignal sinkende RfB
Dennoch: Zuletzt sei die Die RfB-Quote weiter von 31,1 auf 28 Prozent gefallen – vor allem vor dem Hintergrund gestiegener Leistungsausgaben. Diese sorgen für geringere Zuführungen, und die höheren Entnahmen aus der RfB werden unter anderem genutzt, um Beitragsanpassungen abzumildern. Die RfB-Quote zeigt, in welchem Umfang zusätzliche Mittel für künftige Beitragsentlastungen oder Barausschüttungen zur Verfügung stehen.
Auch der "PKV-Marktausblick 2025/2026" der Ratingagentur Assekurata bestätigte eine weiter abnehmende Tendenz bei der RfB-Quote. Einige Anbieter seien ausgezeichnet aufgestellt und könnten stabile Beiträge anbieten, andere weniger. Laut M&M ergibt sich in der Summe aber kein Krisenbild, sondern ein "Markt mit unterschiedlichen Belastungs- und Stabilitätsfaktoren". Die Branche sei weiterhin solide aufgestellt.
Politische Eingriffe als Zusatzbelastung
Für die kommenden Jahre bleibe vor allem die Entwicklung der Leistungsausgaben entscheidend. Medizinischer Fortschritt, allgemeine Kostensteigerungen im Gesundheitswesen und zusätzliche Belastungen wie die geplante GOÄ-Novellierung oder verschlechterte politische Rahmenbedingungen für das Neugeschäft könnten den Druck weiter erhöhen.
So steigt die Beitragsbemessungsgrenze (BBG) in der gesetzlichen Kranken- und Pflegeversicherung zum 1. Januar 2027 einmalig zusätzlich um 300 Euro monatlich. Diese Sonderanhebung – beschlossen im GKV-Stärkungsgesetz – kommt zur regulären Anpassung an die Lohnentwicklung hinzu. Voraussichtlich klettert die Bruttoeinkommensgrenze zur Beitragszahlung dann von aktuell 5.812,50 Euro monatlich auf 6.374 Euro. Besserverdiener können sogar erst ab circa 7.040 Euro Monatsbruttoeinkommen in die PKV wechseln (bisher: 6.450 Euro). (dpo)


