


 Vortrag am FONDS professionell KONGRESS

BVI-Chef: "Das Altersvorsorgedepot braucht dauerhafte Beratung"
Mit dem Altersvorsorgedepot wächst nach Einschätzung von BVI-Hauptgeschäftsführer Thomas Richter der Bedarf an laufender Betreuung. Im Gespräch mit J.P. Morgan Asset Management erläutert er, warum staatliche Förderung Service verlangt und Garantien langfristige Renditechancen schmälern können.
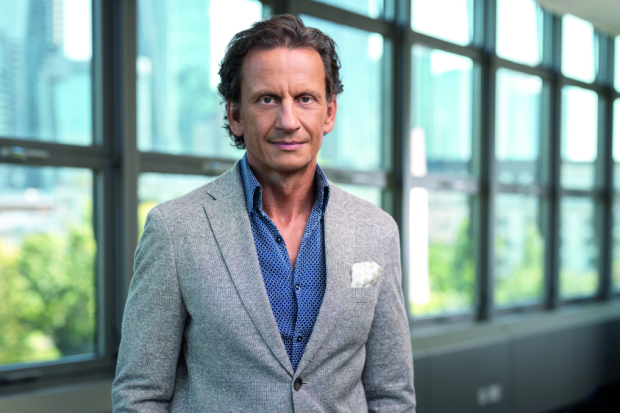
Das Altersvorsorgedepot wird nach Einschätzung von BVI-Hauptgeschäftsführer Thomas Richter nicht nur den Wettbewerb in der privaten Altersvorsorge verändern, sondern auch hohe Anforderungen an Beratung und Kundenbetreuung stellen. "Das ist nicht einfach ein ETF-Sparplan", sagt Richter in einem Podcast mit J.P. Morgan Asset Management. Im Gespräch mit dessen Deutschlandchef Felix Germann betont er, dass die staatliche Förderung laufenden Erklärungsbedarf und administrative Aufgaben mit sich bringe. Und dass manche Anbieter diesen Aufwand noch erheblich unterschätzen.
Grundsätzlich wertet Richter die Öffnung der geförderten privaten Altersvorsorge für Produkte ohne verpflichtende Beitragsgarantie und lebenslange Verrentung als Durchbruch für die Fondsbranche. Die bisherige Verknüpfung mit Garantien und Leibrenten habe Lebensversicherer begünstigt und die Kapitalanlage stark in Richtung Anleihen gelenkt. Nun erwartet der Verbandschef einen intensiven Wettbewerb zwischen Versicherern, Fondsgesellschaften und Banken, und das begleitet von einer außergewöhnlich umfangreichen Werbeoffensive der Finanzindustrie.
Betreuung über Jahrzehnte nötig
Die Beratung dürfe sich dabei nicht auf den Vertragsabschluss beschränken, mahnt Richter. Wie bereits bei Riester-Produkten müssten Förderansprüche beantragt und Veränderungen der persönlichen Lebenssituation berücksichtigt werden. Als Beispiele nennt er die Geburt eines Kindes, eine Heirat oder eine Scheidung. Insbesondere die Umsetzung eines gerichtlich geregelten Versorgungsausgleichs könne erhebliche manuelle Arbeit erfordern. Ein vollständig automatisiertes Angebot stoße bei solchen Aufgaben aus seiner Sicht an Grenzen.
Für die Anbieter werde deshalb die Qualität der laufenden Betreuung zu einem wichtigen Wettbewerbsfaktor. Kunden benötigten Ansprechpartner für Fragen zu Zulagen, steuerlichen Angaben oder Änderungen ihrer Verträge. Zugleich erhöhe die Möglichkeit eines Anbieterwechsels den Druck, diesen Service dauerhaft zu gewährleisten. Wer zunächst mit einem attraktiven Preis überzeuge, später aber schlecht erreichbar sei oder Anliegen nur unzureichend bearbeite, riskiert nach Richters Einschätzung den Verlust seiner Kunden.
Garantien haben einen Preis
Bei der Produktauswahl warnt Richter davor, ausschließlich auf die Kosten zu schauen. Diese seien zu Beginn zwar unmittelbar erkennbar, das Anlageergebnis nach mehreren Jahrzehnten dagegen nicht. Entscheidend sei letztlich die Rendite nach Kosten. Neben dem Preis sollten Anleger deshalb auch die Investmentkompetenz und die bisherigen Ergebnisse eines Anbieters berücksichtigen, meint Richter. Welche Lösung künftig tatsächlich besser abschneide, lasse sich jedoch nicht im Voraus wissen.
Eine zentrale Aufgabe der Beratung sieht der BVI-Chef darin, die wirtschaftlichen Folgen von Beitragsgarantien zu erklären. Solche Zusagen vermittelten Sicherheit, könnten aber zulasten der Renditechancen gehen. Um die garantierten Leistungen abzusichern, müssten Anbieter stärker auf Anleihen setzen und ihre Aktienquote begrenzen. Besonders bei niedrigen Zinsen schränke dies die Ertragsmöglichkeiten ein. Berater sollten deshalb nicht nur das Sicherheitsversprechen erläutern, sondern auch die damit verbundenen Opportunitätskosten, sprich mögliche entgangene Erträge.
Auszahlphase als Differenzierungsmerkmal
JPMAM–Deutschlandchef Germann lenkt den Blick zudem auf die bislang weniger diskutierte Auszahlphase, deren rechtzeitige Vorbereitung auch Richter für bedeutsam hält. Die im Gespräch beschriebenen Voreinstellungen des Standardprodukts, bei denen gegen Ende der Ansparphase Aktien zugunsten von Anleihen reduziert werden, bewertet er jedenfalls als zu schematisch. Anbieter mit Erfahrung in Lebenszyklusstrategien könnten differenziertere Lösungen entwickeln und sich damit vom Wettbewerb abheben.
Insgesamt rechnet Richter mit einer Aufteilung des Marktes in einfach ausgestaltete, preisgünstige Standardangebote und aufwendigere Produkte mit zusätzlichen Leistungen. Gerade bei Letzteren erwartet er Innovationen in der Kapitalanlage und der Steuerung über die verschiedenen Lebensphasen hinweg. Für Vermittler und Anbieter ergibt sich daraus nach seiner Einschätzung eine gemeinsame Aufgabe: Sie müssen nicht nur den Preis eines Altersvorsorgedepots erklären, sondern auch den Nutzen ihrer Anlagekonzepte und der langfristigen Betreuung nachvollziehbar machen. (hh)


