


 Vortrag am FONDS professionell KONGRESS

Fidelity will das Altersvorsorgedepot für Betriebsrenten öffnen
Das neue Altersvorsorgedepot verspricht der Fondsbranche Milliardenzuflüsse. Fidelity will zu den fünf größten Anbietern zählen und fordert, das Modell auch für Arbeitgeberzahlungen und die betriebliche Vorsorge zu öffnen.
Fidelity International hat die Bundesregierung aufgefordert, die geplante Rentenreform auf Arbeitnehmer mit Lücken in ihrer Altersvorsorge auszuweiten. Insgesamt rechnen Vermögensverwalter mit Zuflüssen in Milliardenhöhe durch die derzeitigen Reformen, die im kommenden Jahr in Kraft treten sollen.
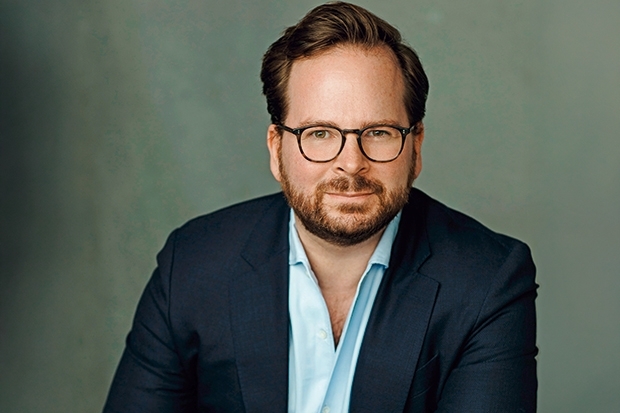
"Wir setzen uns dafür ein, dass das Altersvorsorgedepot auch für die betriebliche Altersvorsorge als Einzahlungsweg geöffnet wird", sagte Jan Schepanek, Leiter des Privatkundengeschäfts von Fidelity International in Deutschland, der Nachrichtenagentur "Bloomberg" zufolge.
Fidelity will unter die fünf größten Anbieter
"In dem Setup, in dem wir uns als Fidelity bewegen – mit einem Zugang entlang der gesamten Wertschöpfungskette – können wir eine wesentliche Rolle in diesem Markt spielen", sagte Schepanek in einem Interview. "Die Ambition ist absolut da, zu den Top-Fünf-Anbietern zu gehören", fügte er hinzu.
Ab dem kommenden Jahr fördert der Staat bei der individuellen Altersvorsorge ein breiteres Spektrum an Anlagen. Die Aussicht auf höhere Renditen stieß bei Vermögensverwaltern und Wissenschaftlern gleichermaßen auf Zustimmung. Dennoch haben viele Deutsche weiterhin Lücken in ihrer Altersvorsorge.
Lücken vor allem bei Geringverdienern
Vor allem bei Geringverdienern und Beschäftigten kleinerer Unternehmen ist die betriebliche Altersvorsorge deutlich weniger verbreitet, wie aus Angaben des Bundesministeriums für Arbeit und Soziales hervorgeht.
Fidelity fordert eine automatische Einbeziehung von Beschäftigten in solche Altersvorsorgemodelle. Wenn Unternehmen keinen Zugang zu einem geeigneten kollektiven Modell haben, könnten nach Ansicht des Unternehmens auch Arbeitgeberzahlungen in die neuen individuellen Altersvorsorgekonten helfen.
Das Ministerium hat Gewerkschaften und Arbeitgebervertreter für den kommenden Monat zu einem Treffen in Berlin eingeladen, um über die betriebliche Altersvorsorge zu beraten. Wann die Änderungen umgesetzt werden, ist unklar – nicht zuletzt, weil die Partei von Bundeskanzler Friedrich Merz nach den Niederlagen bei Landtagswahlen angeschlagen ist.
Öffentliche Standardlösung nach britischem Vorbild
"Wir müssen es für Arbeitgeber einfach und kostengünstig machen", sagte Ulrike Malmendier, Wirtschaftsprofessorin an der University of California, Berkeley, in einem Interview. "Ich dränge die Politik dazu, etwas Ähnliches wie das Nest-System in Großbritannien zu schaffen, eine öffentliche Standardlösung, die sie nutzen können."
Eine weitere Möglichkeit wäre, Arbeitgebern die Nutzung der neuen Altersvorsorgeprodukte von Investmentgesellschaften oder des Staates zu erlauben, so Malmendier, die als politische Beraterin am Leibniz-Institut für Finanzforschung SAFE tätig ist.
Kritik an der Gebührenobergrenze
Die Gebührenobergrenze von einem Prozent für die neuen sogenannten Standardkonten, die im kommenden Jahr eingeführt werden sollen, hält Malmendier für zu hoch. Schließlich könnten diese auch "Produkte von der Stange" wie Indexfonds enthalten.
Das Standardprodukt von Fidelity kostet beim Kauf über einen Vertriebspartner 0,75 Prozent und bei einem direkten Abschluss beim Unternehmen 0,35 Prozent. Das Produkt sieht eine frühzeitige Phase der Risikoreduzierung vor, in der der Aktienanteil vor dem Ruhestand verringert wird. Zudem umfasse es aktive börsengehandelte Fonds, die bessere Renditen als passive ETFs bieten könnten, sagte Oliver Dreiskaemper, Head of Proposition, Product and Change bei Fidelity in Deutschland. "Wir streben beim Standardprodukt nicht die Preisführerschaft an, deswegen haben wir da mehr Qualität eingebaut", sagte er. (mb/Bloomberg)
Welche Ziele Fidelity International in Deutschland verfolgt, lesen Sie im Interview von FONDS professionell mit Länderchefin Susanna Wooders und Jan Schepanek, das in Ausgabe 3/2026 erscheint. Das Magazin wird den Lesern in den kommenden Tagen zugestellt.


