



Studie zum AV-Depot: Hohe Ambitionen, große Umsetzungslücken
Das Altersvorsorgereformgesetz wird den Markt verändern. Hohe Ambitionen der Anbieter treffen aktuell aber auf erhebliche Umsetzungslücken, zeigt eine Studie unter Banken, Versicherern, Asset Managern und Fintechs.
Das Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge tritt am 1. Januar 2027 in Kraft. Damit ist eine Zeitenwende eingeläutet. Eine Anbieterbefragung im Mai 2026 von Assekurata Solutions und Strategy&, der Strategieberatung von PwC, zeigt jedoch: Obwohl die Finanzbranche der Reform große strategische Bedeutung beimisst, sind viele Häuser in zentralen Umsetzungsfragen noch nicht ausreichend vorbereitet.
Insgesamt 25 Anbieter wurden befragt, darunter Versicherer, Banken, Asset Manager und Fintechs. "Die Reform bringt den Markt spürbar in Bewegung, doch die operative Umsetzung bleibt anspruchsvoll", erklärt Markus Kruse, Geschäftsführer von Assekurata Solutions. Zwar betonten 96 Prozent der Befragten die große Bedeutung des Themas für den Markt, jedoch verfügten 68 Prozent noch nicht über ein endgültiges Modell für die Streckung der Abschlusskosten.
Viele wollen im ersten Halbjahr 2027 starten
Die Mehrheit will früh in den neuen Markt eintreten. 68 Prozent planen laut Studie die Einführung neuer Produkte, 94 Prozent davon wollen im ersten Halbjahr 2027 starten. Bei vielen Gesellschaften seien aber weder die Effektivkostenquoten abschließend definiert noch die künftige Betriebs- und IT-Architektur vollständig festgelegt. So haben rund 60 Prozent der Befragten für Depotprodukte bislang keine Effektivkostenquoten definiert; bei Garantieprodukten liege dieser Wert gar bei 76 Prozent. "Umso wichtiger ist es, dass die Anbieter jetzt klare Entscheidungen treffen und die operativen Voraussetzungen zügig schaffen", so Tim Braasch, Partner bei Strategy& Deutschland.
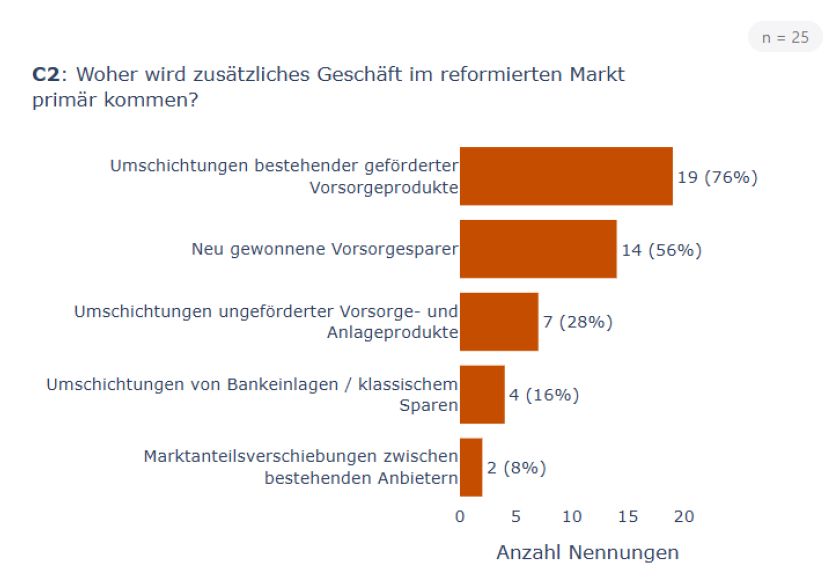
Die befragten Anbieter rechnen mehrheitlich nicht mit stark wachsendem Neugeschäft. Hintergrund: Die pAV-Reform konkurriert mit der Reform der betrieblichen Altersvorsorge, geplanten Änderungen in der gesetzlichen Rente und ungeförderten Alternativen wie ETF-Sparplänen um dasselbe Vorsorgebudget. Deshalb erwarten die meisten Befragten, dass zusätzliches Geschäft vor allem durch die Umschichtung bestehender geförderter Vorsorgeverträge entsteht. Als wahrscheinlich gilt dabei insbesondere eine Verlagerung von Versicherern zu Banken und Asset Managern.
Vor allem Umschichtungen bisheriger Förderprodukte erwartet
Nur eine Minderheit von 20 Prozent der Befragten rechnet mit starkem Marktwachstum. Für viele steht weniger eine deutliche Ausweitung des Gesamtmarkts als vielmehr dessen Neuverteilung im Vordergrund. 76 Prozent rechnen mit Geschäft durch Umschichtungen bestehender geförderter Vorsorgeprodukte – siehe Grafik.
Quelle: Assekurata Solutions / Strategy&
Damit wird der Bestand zum strategischen Belastungstest, meinen die Studienautoren. Wer Kunden nicht aktiv binde, riskiert, das Wachstum der Konkurrenz mit dem eigenen Bestand zu finanzieren. "Wer Vertrieb, Vergütung, Betrieb und Bilanz frühzeitig aufeinander abstimmt, kann seinen Bestand wirksam verteidigen. Wer hingegen nur reagiert, riskiert Abwanderungen an den Wettbewerb", so Braasch.
Niedrige Kosten, einfache Produkte, attraktive Rendite
Mit der Reform verändert sich auch die Produktlogik im Markt. "Der Wettbewerb verlagert sich von der Garantie hin zu einem Gesamtpaket aus Kosten, Rendite und Beratung", meint Kruse. Künftig werde transparenter messbar, wer diese Balance meistert, und genau daran werde sich auch das Vertrauen vieler Kunden entscheiden.
Aus Sicht der Studienautoren wird sich der Markt entlang von drei Rollen neu ordnen: als Kostenführer mit schlanken, digital skalierbaren Produkten, als beratungsstarker Anbieter mit engem Kundenzugang oder als Plattformbetreiber für Dritte. Anbieter mit klarer Positionierung in einer dieser Rollen dürften überproportional profitieren. Besonders gefährdet sei dagegen das strategische Mittelfeld, also Häuser ohne klare Stärke bei Kosten, Produktqualität, Plattformfähigkeit oder Beratung. "Die eigentliche strategische Frage lautet nicht, ob man mitmacht, sondern mit welcher Rolle – und die entscheidet sich jetzt", so Braaschs Fazit. (dpo)


