



Umfrage: Dafür verwenden Kinder ihr Taschengeld
Eine Umfrage der DKB gibt Aufschluss über das Spar- und Ausgabeverhalten der jüngsten Bevölkerungsgruppe. Nahezu die Hälfte der befragten Eltern bemängelt zudem die Vermittlung von Finanzbildung durch das Schulsystem.
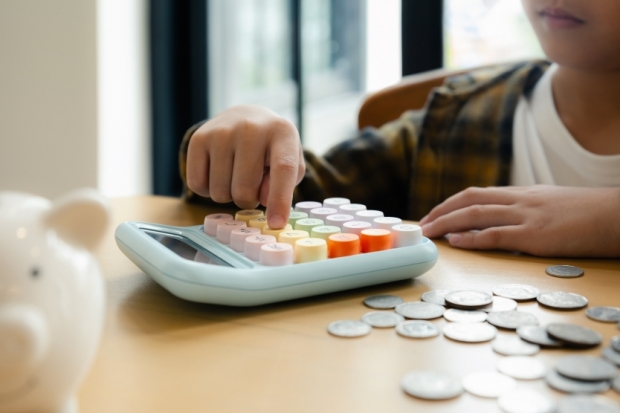
Eltern schulpflichtiger Kinder sind von diesen Ergebnissen wohl wenig überrascht: Kinder in Deutschland geben ihr Geld am liebsten für Snacks und Getränke aus, dicht gefolgt von Spielzeug. Das zeigt eine Umfrage der DKB unter mehr als 2.000 Eltern. Und: Mit steigendem Alter steigt auch die Ausgabelaune an.
Snacks und Getränke ganz oben
Kinder in Deutschland geben ihr Geld am häufigsten für Snacks und Getränke aus (42,9 Prozent), dicht gefolgt von Spielzeug (41,6 Prozent). Fast gleichauf liegt laut der Bank-Umfrage das Sparen mit 40,4 Prozent auf Platz drei der wichtigsten Verwendungszwecke. Freizeitaktivitäten und Kleidung/Mode landen mit 19,3 und 14,9 Prozent auf Platz vier und fünf. Besonders deutlich wird der Stellenwert von Snacks und Getränken bei den Zwölf- bis 13-Jährigen, bei denen der Anteil mit 60,6 Prozent unter allen Altersgruppen seinen Höchstwert erreicht.
Sparen spielt nach Elternangaben bei den Sechs- bis Siebenjährigen die größte Rolle: Hier geben 46,9 Prozent der Eltern an, dass ihr Kind Taschengeld vor allem zurücklegt. Auch im ländlichen Raum spielt Sparen eine überdurchschnittlich große Rolle – dort liegt es mit 42,4 Prozent sogar vor den Ausgaben für Spielzeug (41,9 Prozent) sowie Snacks und Getränke (35,8 Prozent).
Jüngere Kinder sind sparsamer
Mit zunehmendem Alter verschieben sich die Ausgaben stärker in Richtung Freizeit, Kleidung und digitale Angebote. Taschengeld wird damit im Verlauf der Kindheit zunehmend zu einem Instrument eigenständiger Finanzentscheidungen im Alltag.
Die Umfrage zeigt zudem, dass Eltern frühe finanzielle Verantwortung mehrheitlich befürworten: 60 Prozent sind der Ansicht, Kinder sollten möglichst früh lernen, mit Geld umzugehen. Gleichzeitig sehen viele Eltern beim Thema Finanzbildung in der Schule deutlichen Nachholbedarf: Fast die Hälfte (47,4 Prozent) hält die Vermittlung von Finanzwissen dort für nicht ausreichend, 29,9 Prozent bewerten sie als ausreichend. (jh)


